
La brecha de auditabilidad · Edición servicios financieros
2026 · PDF · 24 páginas
Su IA elaboró el informe. ¿Puede defender las cifras?
Un informe de DataQube para bancos, gestoras de activos y aseguradoras sobre cómo verificar y defender el análisis generado por IA, siguiendo un informe trimestral desde el borrador de la IA hasta su aprobación y el trimestre siguiente.
- Un ejemplo práctico: un informe trimestral de AUM redactado por IA, con una cifra correcta y una explicación sin respaldo
- Cuatro puntos donde se rompe la evidencia, y las cinco capas de una respuesta auditable
- Contexto de la UE, EE. UU. y Reino Unido a octubre de 2026: la Ley de IA y el Ómnibus de IA, SR 26-2, BCBS 239 y la FCA
- Una hoja de trabajo de seis preguntas y un piloto de cuatro semanas para aplicar a uno de sus propios informes
01En el informe
Una cifra correcta, una explicación sin respaldo
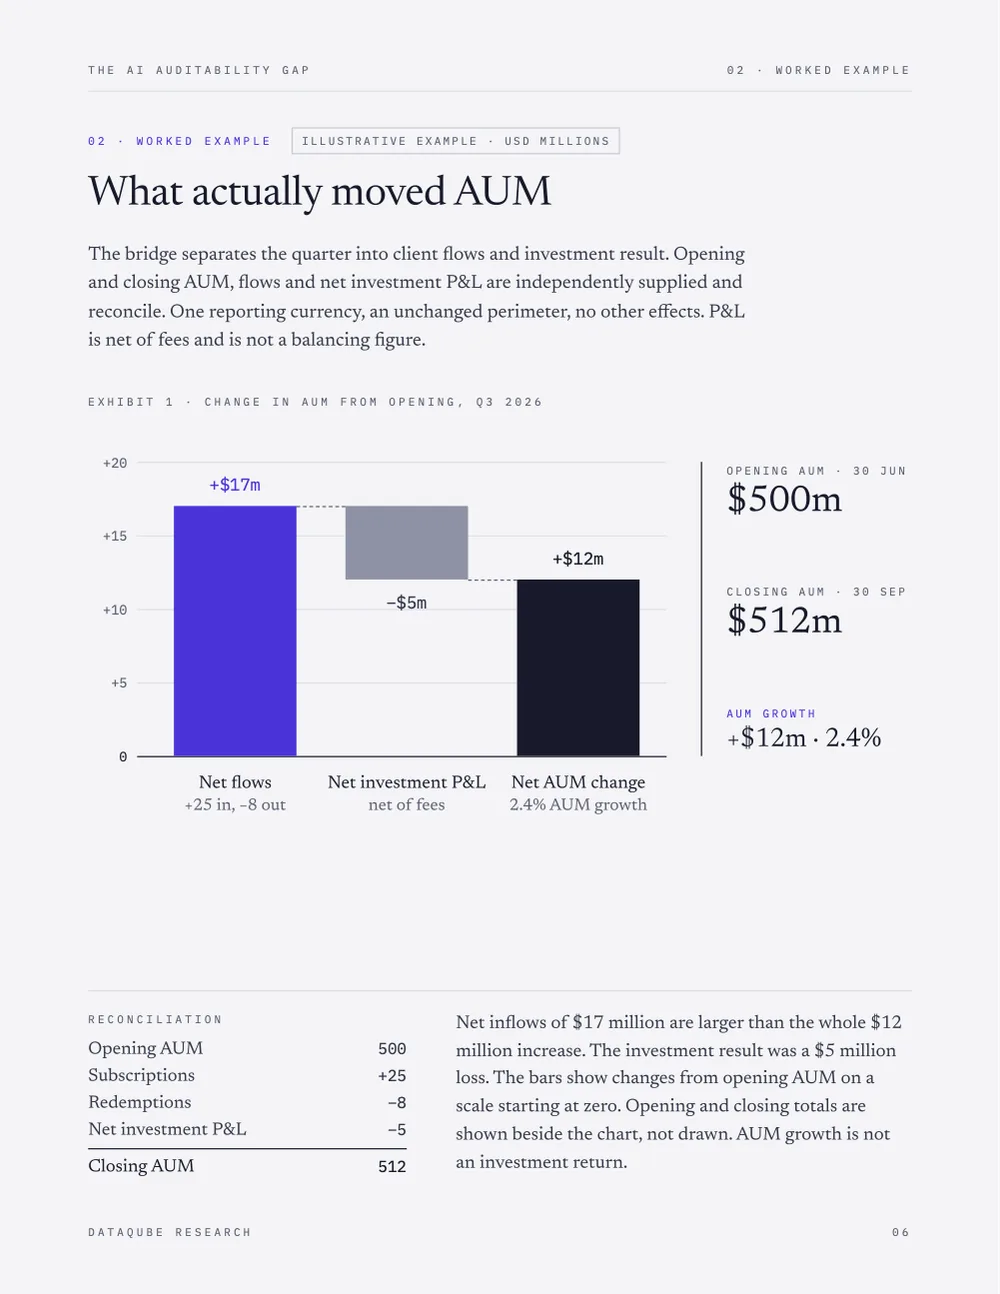
En el ejemplo práctico del informe, el borrador redactado por IA de una gestora hipotética afirma que los AUM crecieron un 2,4 %, «impulsados por una sólida rentabilidad de las inversiones». La cifra es correcta; la explicación, no: 17 millones de dólares de entradas netas compensaron con creces una pérdida de inversión de 5 millones. El resumen ejecutivo extrae de ahí tres prácticas.
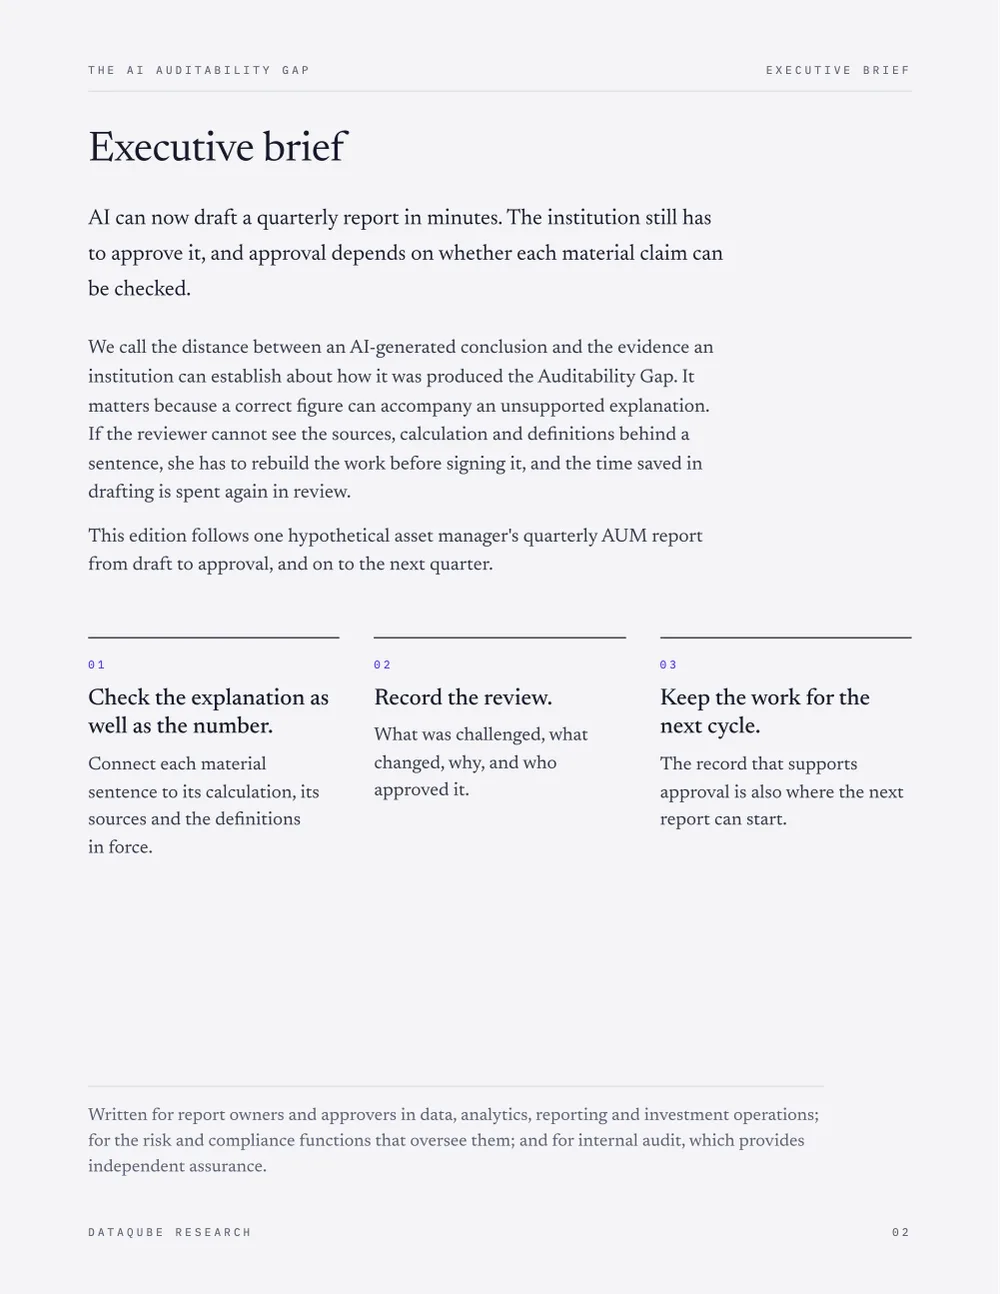
- 01Comprobar la explicación, además de la cifra.Una cifra correcta puede ir acompañada de una explicación sin respaldo. Vincule cada frase relevante con su cálculo, sus fuentes y las definiciones vigentes.
- 02Registrar la revisión.Qué se cuestionó, qué cambió, por qué y quién lo aprobó. El mismo registro sirve a riesgos, cumplimiento y auditoría interna, aunque la aprobación del responsable no es un aseguramiento independiente.
- 03Conservar el trabajo para el siguiente ciclo.El registro que respalda la aprobación es también el punto de partida del siguiente informe, de modo que un cambio en los datos puede distinguirse de un cambio de definición.
El registro de evidencia tras la frase aprobada, los ejemplos de banca y seguros, el contexto regulatorio, la hoja de trabajo y el plan piloto están en el informe. Obtener el informe
- 17 abr. 2026SR 26-2 sustituye a SR 11-7 en la guía estadounidense de riesgo de modelo; la IA generativa y agéntica queda fuera de su alcanceReserva Federal, OCC y FDIC · citado en el informe
- 19 oct. 2026La FCA publica buenas y malas prácticas de IA, entre ellas pistas de auditoría de las interacciones con IAFinancial Conduct Authority · citado en el informe
- 2 dic. 2027Se aplican las normas de alto riesgo del anexo III de la Ley de IA de la UE, tras el Ómnibus de IAComisión Europea, julio de 2026 · citado en el informe
Definición
¿Qué es la brecha de auditabilidad de la IA?
La distancia entre una conclusión generada por IA y la evidencia que una institución puede establecer sobre cómo se produjo. Importa porque una cifra correcta puede ir acompañada de una explicación sin respaldo. Si quien revisa no puede ver las fuentes, el cálculo y las definiciones que hay detrás de una frase, tiene que rehacer el trabajo antes de firmarlo, y el tiempo ahorrado en la redacción se vuelve a gastar en la revisión.
- ¿Qué relación tiene esta edición con The Auditability Gap?
- The Auditability Gap expone el argumento para las instituciones reguladas en general. Esta edición lo aplica al informe trimestral de AUM de una gestora hipotética, desde el borrador hasta la aprobación y el trimestre siguiente, traslada la misma revisión a un banco y a una aseguradora, y añade una hoja de trabajo y un plan piloto de cuatro semanas. Las cinco capas y las cuatro etapas son las mismas.
- ¿Se aplica la Ley de IA de la UE a los informes de gestión redactados por IA?
- Depende de la finalidad prevista del sistema. Entre los usos de alto riesgo del anexo III figuran la evaluación de la solvencia de personas físicas (salvo la detección de fraude) y la evaluación de riesgos y la fijación de precios para personas físicas en seguros de vida y de salud; los informes internos de gestión, como el del ejemplo, no están entre ellos. La Comisión Europea ha anunciado que las normas del anexo III se aplican a partir del 2 de diciembre de 2027. La clasificación de un sistema real debe confirmarse con asesoría jurídica.
- ¿Es una capa de redacción con IA un modelo según SR 26-2?
- SR 26-2, publicada en abril de 2026 por la Reserva Federal, la OCC y la FDIC para sustituir a SR 11-7, abarca los modelos cuantitativos y excluye la aritmética simple y los procesos deterministas basados en reglas. La IA generativa y agéntica queda fuera de su alcance; sus controles deben guiarse por las prácticas generales de gestión de riesgos y gobernanza del banco. La propia guía indica que no establece normas exigibles. La pregunta útil es qué partes de un flujo de trabajo son modelos, cuáles son aritmética y cuáles una capa de redacción generativa.
02Contenido
Diez secciones, un informe trimestral desde el borrador hasta la aprobación
- 01El informe está listo para revisiónUn flujo de trabajo asistido por IA redacta un informe trimestral de AUM, y aprobarlo plantea cinco preguntas.
- 02Ejemplo práctico: qué movió los AUMUna cifra correcta y una explicación sin respaldo, conciliadas en un puente de flujos y resultado de inversión.
- 03Dónde se rompe la evidenciaFuente, definición, cálculo e interpretación: cuatro brechas que convierten una comprobación en una reconstrucción.
- 04Contexto regulatorioLa Ley de IA de la UE, SR 26-2, BCBS 239 y las buenas y malas prácticas de la FCA, leídas sobre un flujo de trabajo.
- 05Cinco capas de una respuesta auditableOrigen, transformación, contexto, razonamiento y reproducibilidad, aplicadas al informe de AUM.
- 06El registro de evidencia y una revisión significativaUna afirmación aprobada con su evidencia, y lo que la revisión cuestionó, cambió y aprobó.
- 07Reutilización en el siguiente cicloEl siguiente trimestre parte del anterior, que se conserva tal como se aprobó.
- 08Aplicaciones en banca y segurosLa misma revisión para comentarios de exposición en un banco y de siniestralidad en una aseguradora.
- 09Evaluar un flujo de trabajo y hacer un pilotoUna hoja de seis preguntas, cuatro etapas de auditabilidad analítica y un piloto de cuatro semanas.
- 10Dónde encaja DataQubeUna arquitectura diseñada para que el análisis siga conectado desde la fuente hasta la frase y la aprobación.
- +Fuentes y nota sobre la evidenciaLa FCA, el Comité de Basilea, la Reserva Federal, la OCC y la FDIC, y la Ley de IA de la UE; investigación cerrada el 20 de octubre de 2026.
A quién se dirige
Responsables y aprobadores de informes en datos, analítica, reporting y operaciones de inversión en bancos, gestoras de activos y aseguradoras; las funciones de riesgos y cumplimiento que los supervisan; y la auditoría interna, que aporta un aseguramiento independiente.
Cómo leerlo
Las secciones 1–3 siguen el informe de AUM desde el borrador de la IA hasta las brechas que encuentra la revisión. La sección 4 es el contexto regulatorio. Las secciones 5–7 son el marco, el registro de evidencia y la reutilización en el siguiente ciclo. Las secciones 8–9 extienden la revisión a banca y seguros y la convierten en una hoja de trabajo y un piloto. Las instituciones, personas y cifras de los ejemplos son hipotéticas; el marco es propio de DataQube, no un requisito regulatorio.
- Formato
- PDF · 24 páginas
- Idioma
- Inglés
- Publicado
- 2026
Leer el informe completo
Veinticuatro páginas: el ejemplo práctico, dónde se rompe la evidencia, el contexto regulatorio, las cinco capas, la hoja de trabajo y el plan piloto. ¿Prefiere comentarlo con nosotros?