
L'Auditability Gap · Édition services financiers
2026 · PDF · 24 pages
Votre IA a produit le rapport. Pouvez-vous en défendre les chiffres ?
Un rapport DataQube pour les banques, les gérants d'actifs et les assureurs sur la manière de vérifier et de défendre les analyses produites par l'IA — suivi sur un rapport trimestriel, du brouillon de l'IA à son approbation, puis au trimestre suivant.
- Un cas pratique : un rapport trimestriel d'encours (AUM) rédigé par l'IA, avec un chiffre juste et une explication non étayée
- Quatre points où la preuve se rompt, et les cinq couches d'une réponse auditable
- Contexte UE, États-Unis et Royaume-Uni à octobre 2026 : l'AI Act et l'omnibus IA, SR 26-2, BCBS 239 et la FCA
- Une grille de six questions et un pilote de quatre semaines à mener sur l'un de vos propres rapports
01Dans le rapport
Un chiffre juste, une explication non étayée
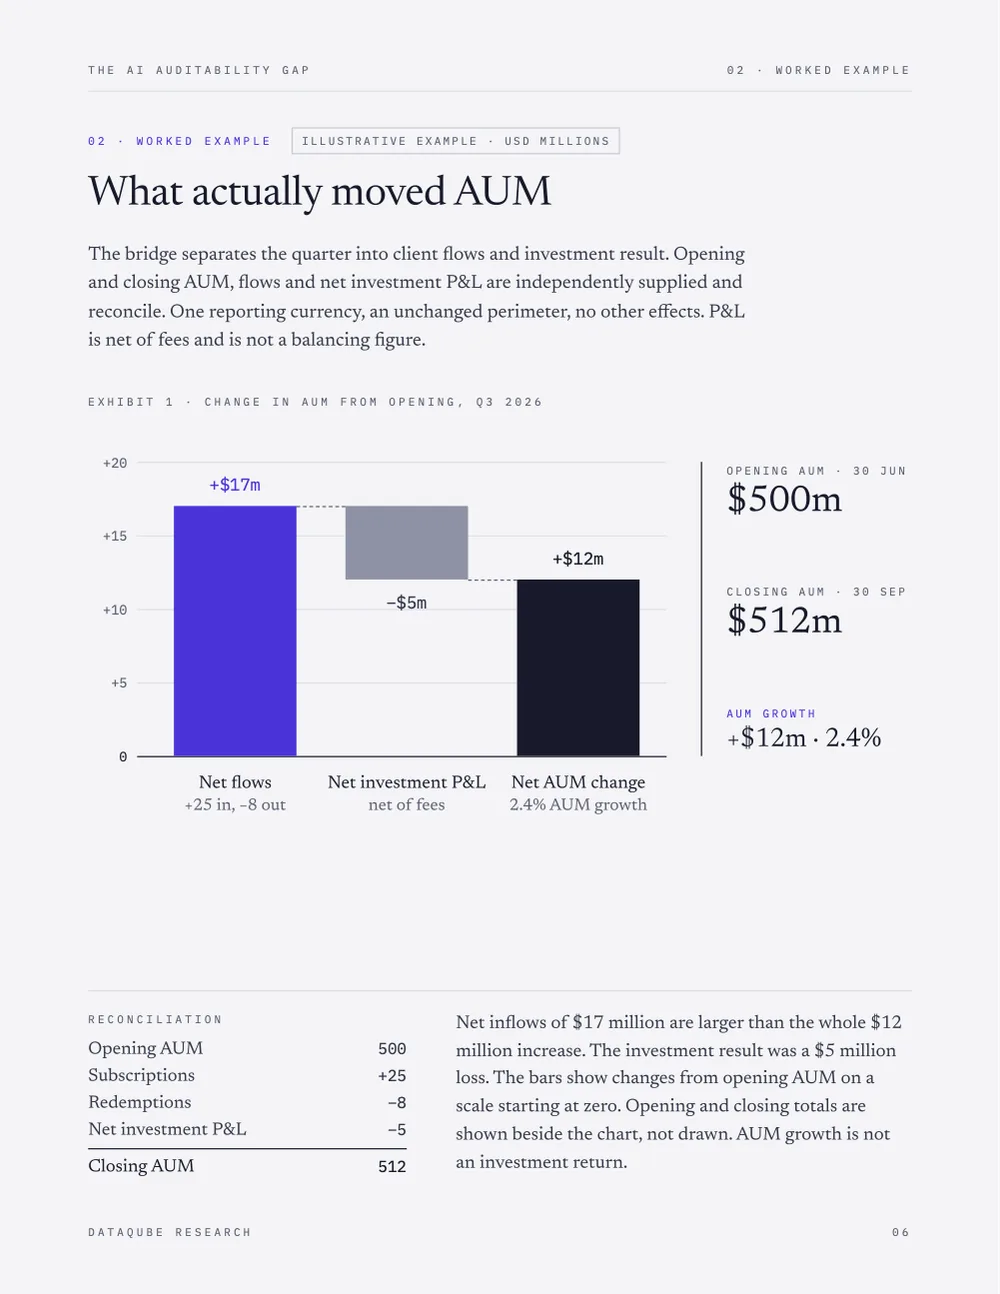
Dans le cas pratique du rapport, le brouillon rédigé par l'IA pour un gérant d'actifs hypothétique indique que les encours ont progressé de 2,4 %, « portés par une solide performance des investissements ». Le chiffre est juste ; l'explication, non : 17 millions de dollars de collecte nette ont plus que compensé une perte d'investissement de 5 millions. La synthèse en tire trois pratiques.
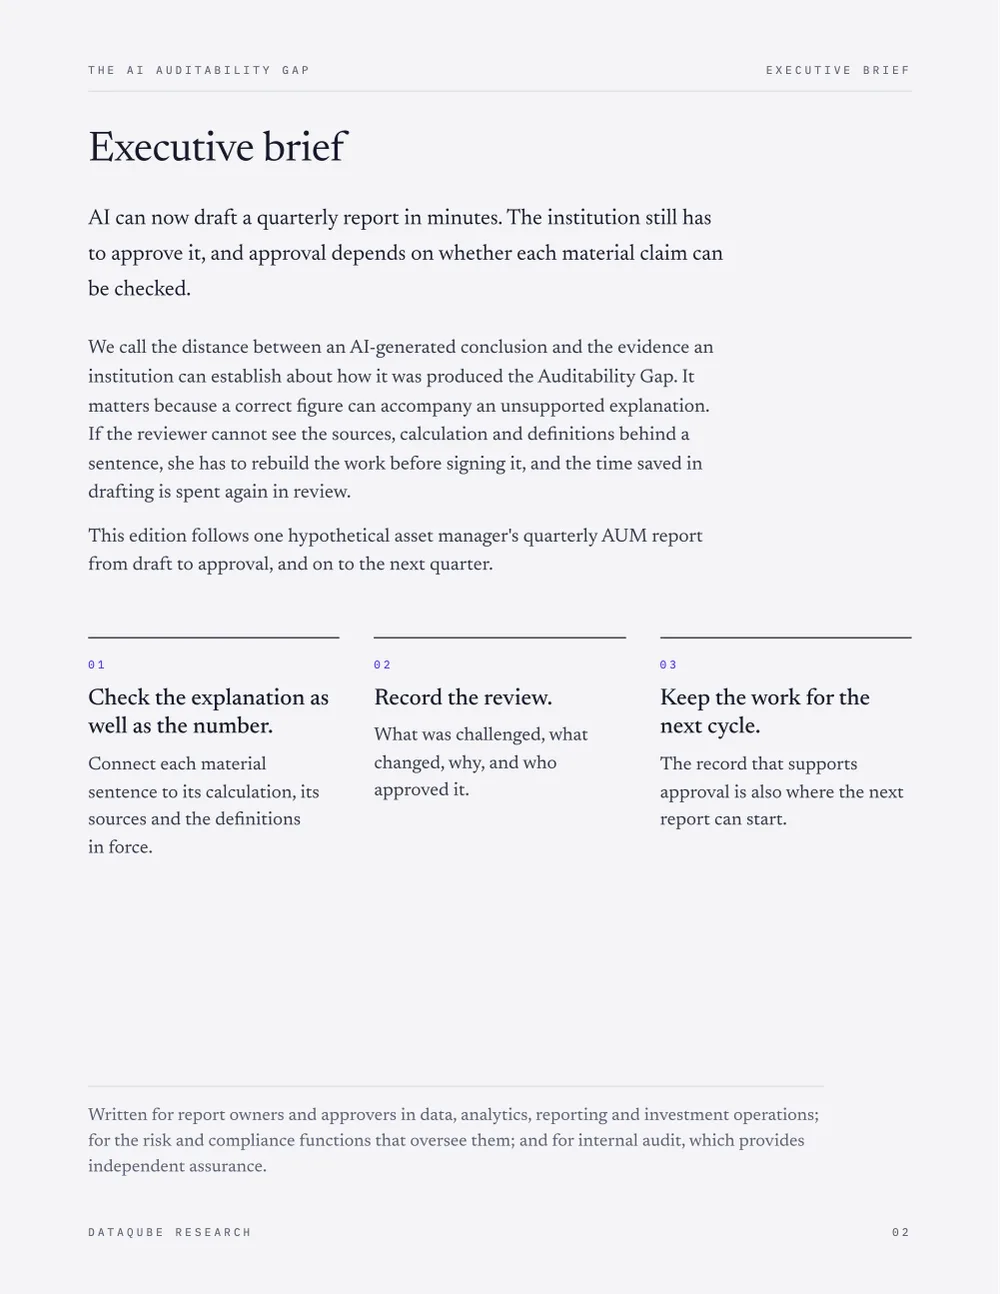
- 01Vérifier l'explication autant que le chiffre.Un chiffre juste peut accompagner une explication non étayée. Reliez chaque phrase significative à son calcul, à ses sources et aux définitions en vigueur.
- 02Consigner la revue.Ce qui a été contesté, ce qui a changé, pourquoi, et qui a approuvé. Le même registre sert les risques, la conformité et l'audit interne, même si l'approbation du responsable n'est pas une assurance indépendante.
- 03Conserver le travail pour le cycle suivant.Le registre qui fonde l'approbation est aussi le point de départ du rapport suivant : un changement de données se distingue alors d'un changement de définition.
Le registre de preuve derrière la phrase approuvée, les exemples bancaire et assurantiel, le contexte réglementaire, la grille et le plan pilote sont dans le rapport. Obtenir le rapport
- 17 avr. 2026SR 26-2 remplace SR 11-7 dans les lignes directrices américaines sur le risque de modèle ; l'IA générative et agentique est hors de son champFederal Reserve, OCC et FDIC · cité dans le rapport
- 19 oct. 2026La FCA publie bonnes et mauvaises pratiques en matière d'IA, dont des pistes d'audit des interactions avec l'IAFinancial Conduct Authority · cité dans le rapport
- 2 déc. 2027Les règles à haut risque de l'annexe III de l'AI Act s'appliquent, après l'omnibus IACommission européenne, juillet 2026 · cité dans le rapport
Définition
Qu'est-ce que l'Auditability Gap de l'IA ?
La distance entre une conclusion produite par l'IA et les preuves qu'une institution peut établir sur la manière dont elle a été produite. Elle compte parce qu'un chiffre juste peut accompagner une explication non étayée. Si la personne qui relit ne voit pas les sources, le calcul et les définitions derrière une phrase, elle doit refaire le travail avant de signer, et le temps gagné à la rédaction est dépensé à nouveau en revue.
- Quel lien entre cette édition et The Auditability Gap ?
- The Auditability Gap expose l'argument pour les institutions régulées en général. Cette édition le déroule sur le rapport trimestriel d'encours d'un gérant d'actifs hypothétique, du brouillon à l'approbation puis au trimestre suivant, applique la même revue à une banque et à un assureur, et ajoute une grille d'évaluation et un plan pilote de quatre semaines. Les cinq couches et les quatre niveaux sont les mêmes.
- L'AI Act européen couvre-t-il le reporting de gestion rédigé par l'IA ?
- Cela dépend de la destination du système. Les usages à haut risque de l'annexe III comprennent l'évaluation de la solvabilité des personnes physiques (hors détection de la fraude) ainsi que l'évaluation des risques et la tarification pour les personnes physiques en assurance vie et santé ; le reporting de gestion interne, comme dans l'exemple du rapport, n'en fait pas partie. La Commission européenne a annoncé que les règles de l'annexe III s'appliquent à partir du 2 décembre 2027. La classification d'un système réel doit être confirmée avec un conseil juridique.
- Une couche de rédaction par IA est-elle un modèle au sens de SR 26-2 ?
- SR 26-2, publiée en avril 2026 par la Federal Reserve, l'OCC et la FDIC en remplacement de SR 11-7, couvre les modèles quantitatifs et exclut l'arithmétique simple et les processus déterministes fondés sur des règles. L'IA générative et agentique est hors de son champ ; ce sont les pratiques plus larges de gestion des risques et de gouvernance de la banque qui doivent guider leurs contrôles. Le texte précise qu'il ne fixe aucune norme contraignante. La question utile est de savoir quelles parties d'un workflow sont des modèles, lesquelles relèvent de l'arithmétique et lesquelles d'une couche de rédaction générative.
02Au sommaire
Dix sections, un rapport trimestriel du brouillon à l'approbation
- 01Le rapport est prêt pour la revueUn workflow assisté par l'IA rédige un rapport trimestriel d'encours, et son approbation soulève cinq questions.
- 02Cas pratique : ce qui a fait bouger les encoursUn chiffre juste et une explication non étayée, rapprochés dans un pont entre flux et résultat d'investissement.
- 03Là où la preuve se romptSource, définition, calcul, interprétation : quatre lacunes qui transforment une vérification en reconstruction.
- 04Contexte réglementaireL'AI Act, SR 26-2, BCBS 239 et les bonnes et mauvaises pratiques de la FCA, lus à l'aune d'un workflow.
- 05Cinq couches d'une réponse auditableSource, transformation, contexte, raisonnement et reproductibilité, appliqués au rapport d'encours.
- 06Le registre de preuve et une revue effectiveUne affirmation approuvée avec sa preuve, et ce que la revue a contesté, modifié et approuvé.
- 07Réutilisation au cycle suivantLe trimestre suivant part du précédent, qui reste tel qu'il a été approuvé.
- 08Applications en banque et en assuranceLa même revue pour un commentaire d'expositions bancaires et un commentaire de sinistralité chez un assureur.
- 09Évaluer un workflow et mener un piloteUne grille de six questions, quatre niveaux d'auditabilité analytique et un pilote de quatre semaines.
- 10La place de DataQubeUne architecture conçue pour garder l'analyse reliée de la source à la phrase, puis à l'approbation.
- +Sources et note sur les preuvesLa FCA, le Comité de Bâle, la Federal Reserve, l'OCC et la FDIC, et l'AI Act ; recherche arrêtée au 20 octobre 2026.
À qui il s'adresse
Les responsables et approbateurs de rapports en data, analytics, reporting et opérations d'investissement des banques, gérants d'actifs et assureurs ; les fonctions risques et conformité qui les supervisent ; et l'audit interne, qui apporte une assurance indépendante.
Comment le lire
Les sections 1 à 3 suivent le rapport d'encours, du brouillon de l'IA aux lacunes que trouve la revue. La section 4 présente le contexte réglementaire. Les sections 5 à 7 couvrent le cadre, le registre de preuve et la réutilisation au cycle suivant. Les sections 8 et 9 étendent la revue à la banque et à l'assurance, et en font une grille et un pilote. Les institutions, personnes et chiffres des exemples sont hypothétiques ; le cadre est propre à DataQube et ne constitue pas une exigence réglementaire.
- Format
- PDF · 24 pages
- Langue
- Anglais
- Publié
- 2026
Lire le rapport complet
Vingt-quatre pages : le cas pratique, là où la preuve se rompt, le contexte réglementaire, les cinq couches, la grille et le plan pilote. Vous préférez en discuter avec nous ?